
2026 güncel çerçevesi ne söylüyor? 📚
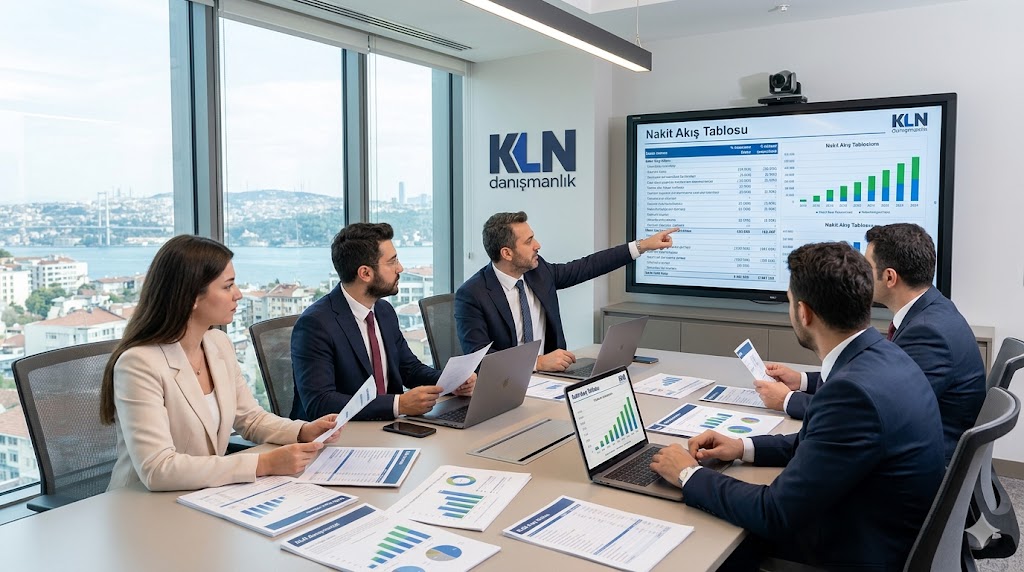
TÜBİTAK TEYDEB programlarında 2026 dönemi açısından proje fikrinin yenilik ve Ar-Ge niteliği kadar çağrı kurallarına uygunluğu da belirleyici; örneğin 1507 KOBİ Ar-Ge Başlangıç Destek Programında destek oranı çağrı koşullarına göre yüzde 75 olarak uygulanıyor, proje süresi 18 ayı aşamıyor ve program çağrı esaslı yürütülüyor, 2026 yılı ikinci çağrısı 20 Temmuz 2026 tarihinde açılmış durumda ve başvuru takvimi PRODİS üzerinden yönetiliyor, bu nedenle teknik dosya ile idari takvimi iki ayrı süreç gibi değil tek proje planının parçaları gibi ele almak gerekiyor. Ben bu noktada resmi metinleri okumadan yalnızca geçmiş yıllardan kalan ezberlerle hareket etmeyi doğru bulmuyorum, çünkü destek mekanizmalarında başvuru takvimleri, limitler, oranlar, uygun harcama tanımları ve değerlendirme kriterleri değişebiliyor; 2026 dosyalarında bu nedenle başvuru tarihindeki güncel mevzuatı ve resmi duyuruyu esas almak şart. KLN Danışmanlık gibi farklı teşvik ve kurumsal gelişim alanlarını aynı yatırım planı üzerinde birleştiren bir yaklaşımın değeri de burada ortaya çıkıyor, çünkü şirketin teknik ekibi ile mali ekibinin aynı mevzuat dilini konuşması sağlandığında karar verme süreci daha sakin, daha ölçülebilir ve daha denetlenebilir hale geliyor. 🧭 Ayrıca arge teşvikleri gibi ilişkili başlıkları yalnızca ek destek arayışı olarak değil aynı yatırımın farklı sonuçlarını yöneten araçlar olarak değerlendirmek, özellikle üretim firmalarında uzun vadeli faydayı artırıyor.
Uygunluk analizi nasıl yapılmalı? ✅
Uygunluk analizinde ilk adım şirketin unvanına ya da sektör etiketine bakmak değil, somut yatırım veya proje kapsamını parçalara ayırmaktır; proje amacı, teknik riskler, iş paketleri, ölçülebilir başarı kriterleri, bütçe ve ticarileşme planının birbirini desteklemesi konusu burada merkezde durur ve her harcama kaleminin teknik gerekçesi, zamanlaması, bedeli, tedarik şekli, kullanım yeri ve kapasiteye etkisi ayrı ayrı incelenmelidir. Bir yatırımın kâğıt üzerinde uygun görünmesi, uygulamada bütün harcamaların destek kapsamına gireceği anlamına gelmez; makine, yazılım, hizmet, bina, danışmanlık, personel veya ithal girdi gibi kalemler farklı programlarda farklı kurallara tabi olabilir ve aynı kalemin iki ayrı destek içinde mükerrer biçimde değerlendirilmesi de ayrıca kontrol edilmelidir. 🔍 Ben burada basit bir uygunluk matrisi kullanılmasını yararlı buluyorum: her satırda harcama kalemi, karşısında ilgili program, dayanak belge, sipariş tarihi, ödeme şekli, beklenen destek unsuru ve sorumlu kişi yer alır; bu küçük tablo ilerleyen aylarda yüzlerce e-postanın ve dağınık Excel dosyasının yaratacağı karmaşayı önler. Bu analiz sırasında kosgeb danışmanlığı ve dijital dönüşüm merkezi danışmanlığı seçeneklerini de proje amacına göre karşılaştırmak, tek kanala bağımlı kalmadan daha dengeli bir destek mimarisi kurmaya yardımcı olur.
Finansal etkiyi sadece destek tutarıyla ölçmeyin 💰
Bir teşvik veya destek kararının gerçek değerini hesaplarken yalnızca “ne kadar destek alırım” sorusuna bakmak bana göre eksik bir yöntemdir; asıl mesele desteğin hangi tarihte nakit akışına yansıyacağı, şirketin ne kadar ön finansman taşıyacağı, KDV veya gümrük avantajının satın alma anında mı yoksa daha sonra mı etkili olacağı, kredi kullanımının hangi maliyetleri doğuracağı ve yatırım devreye girene kadar işletme sermayesinin ne kadar gerileceğidir. Özellikle yüksek tutarlı sanayi yatırımlarında proje kârlı olduğu halde yanlış zamanlanmış ödeme planı nedeniyle nakit sıkışıklığı yaşanabilir, bu yüzden yatırım bütçesini aylık nakit akışı, borç servisi, kur riski, tahsilat döngüsü ve üretime geçiş tarihiyle beraber modellemek gerekir. 📊 Benim yaklaşımımda destek etkisi ayrı bir satırda gösterilir, böylece teşvik olmadan yatırımın finansal görünümü ile teşvikli senaryo yan yana izlenebilir ve yönetim gerçekten fark yaratan unsuru görebilir. Bu aşamada finansal danışmanlık yaklaşımını devreye almak, destek mekanizmasını şirketin genel finansman planına bağladığı için özellikle faydalıdır.

Başvuru zamanlaması neden sonucu değiştirir? ⏱️
Başvuru süreçlerinde zamanlama çoğu zaman teknik uygunluk kadar önemlidir, çünkü sipariş, avans, fatura, ithalat, sözleşme, personel başlangıcı veya proje faaliyeti gibi işlemlerin hangi tarihte yapıldığı programın kabul ettiği başlangıç mantığıyla çelişirse teorik olarak uygun bir yatırım pratikte destek dışında kalabilir. Bu nedenle ben yatırım takvimini geriye doğru kurmayı tercih ederim: hedeflenen devreye alma tarihinden başlayarak tedarik süresi, kuruluma hazırlık, resmi başvuru, eksik evrak tamamlama, karar ve revizyon ihtimali için pay bırakırım; böylece üretim ekibi “makineyi hemen sipariş edelim, evrağa sonra bakarız” baskısına girmeden daha güvenli ilerler. 🗓️ KLN Danışmanlık perspektifinde başvuru dosyası, şirketin gerçek yatırım takviminin dijital bir kopyası gibi çalışmalı ve teknik planla mali plan arasında tarih farkı bırakmamalıdır. Bu yaklaşım ihracat destekleri ve yatırım teşvik belgesi gibi alanlarda da önem taşır, çünkü farklı programların başvuru ve harcama kabul tarihleri aynı olmayabilir.

Belge ve veri disiplini nasıl kurulmalı? 🗂️
İyi hazırlanmış bir dosyanın en belirgin özelliği çok fazla belge içermesi değil, belgelerin birbirini doğrulamasıdır; proforma faturadaki makine adı ile başvuru formundaki tanımın, kapasite raporundaki üretim değerleri ile yatırım gerekçesinin, muhasebe kaydı ile ödeme belgesinin, personel kaydı ile proje zaman çizelgesinin aynı hikâyeyi anlatması gerekir. Bu nedenle klasör yapısını baştan oluşturmak, her harcama için teklif, sipariş, sözleşme, fatura, dekont, teslim veya kabul belgesi, teknik doküman ve varsa sistem ekran çıktısını aynı referans numarası altında saklamak büyük kolaylık sağlar. 🧾 Özellikle denetim veya tamamlama aşamasında aylar önce yapılmış bir işlemin neden ve nasıl gerçekleştiğini açıklamak zorunda kalındığında bu disiplin şirketi korur. Ben ayrıca kritik verilerin yalnızca tek kişinin bilgisayarında kalmamasını, sorumluluk matrisinin yazılı olmasını ve belge isimlendirme standardının ekip içinde ortaklaştırılmasını öneririm; marka danışmanlığı kapsamında yürütülen çalışmaların kalıcı faydası da çoğu zaman bu kurumsal kayıt alışkanlığının oluşmasıyla ortaya çıkar.

En sık yapılan hatalar ve görünmeyen maliyetler ⚠️
Bu tür projelerde en pahalı hata çoğu zaman yanlış form doldurmak değil, yatırımın mantığını baştan netleştirmeden uygulamaya geçmektir; teknik ekip farklı, satın alma farklı, finans farklı varsayımlarla hareket ettiğinde proforma ile gerçek sipariş ayrışabilir, makine modeli değişebilir, ödeme tarihi öne çekilebilir, kapasite etkisi beklenenden farklılaşabilir ve revizyon ihtiyacı geç fark edilebilir. Bir başka yaygın hata, destek oranını kesin kazanılmış gelir gibi bütçeye yazmaktır; oysa uygunluk, inceleme, belge tamlığı, gerçekleşme ve program koşulları sonuç üzerinde etkili olabilir, bu nedenle finansal modelde muhafazakâr senaryo kullanmak daha sağlıklıdır. 🧩 Ayrıca sadece destek almaya odaklanıp yatırımın operasyonel geri dönüşünü ihmal etmek de sık görülür; teşvik kötü yatırımı iyi yatırım yapmaz, yalnızca doğru yatırımın maliyetini daha yönetilebilir hale getirir. Bu yüzden ihracat danışmanlığı seçeneğini değerlendirirken de ticari mantık, kapasite kullanımı, satış öngörüsü ve şirketin gerçek ödeme gücü birlikte analiz edilmelidir.

Konum ve danışmanlık merkezi 📍
Operasyon ile teşviki aynı masada buluşturmak 🏭
Sanayi yatırımlarında teşvik dosyasının işletmeden kopuk hazırlanması kısa vadede hızlı görünse de uzun vadede sorun çıkarır, çünkü üretim hattının gerçek kapasitesi, bakım planı, kalite ihtiyacı, personel yetkinliği ve satış tahmini bilinmeden hazırlanan yatırım gerekçesi sahada karşılığını bulmaz. Ben bu nedenle üretim, satın alma, finans, muhasebe, insan kaynakları ve üst yönetimin en azından kritik karar noktalarında aynı veri setine bakmasını tercih ederim; bir makine alınacaksa yalnızca fiyatı değil çevrim süresi, enerji tüketimi, kalite etkisi, operatör ihtiyacı, bakım maliyeti ve satışa katkısı da konuşulmalıdır. 🏗️ KLN Danışmanlık yaklaşımının güçlü olabileceği nokta tam olarak budur: destek programını şirketin iş modeliyle ilişkilendirmek ve evrak üretmek yerine karar kalitesini artıran bir süreç kurmak. Bu çalışma arge merkezi danışmanlığı gibi tamamlayıcı danışmanlık alanlarıyla birleştiğinde şirket yalnızca başvuru yapmış olmaz, yatırım sonrası dönemi de daha hazırlıklı karşılar.

Somut bir örnek üzerinden düşünelim 🧪
Örneğin hafifletilmiş yeni bir otomotiv parçası geliştiren tedarikçinin malzeme, prototip, test ve doğrulama çalışmalarını proje haline getirmesi; yönetim bu kararı yalnızca satın alma fiyatı üzerinden değerlendirirse ilk aşamada kolay ilerler, ancak doğru yöntem yatırımın teknik kapsamını, devreye alma takvimini, kapasiteye ve kaliteye etkisini, finansman modelini, varsa teşvik koşullarını ve kayıt yükümlülüklerini aynı proje dosyasına bağlamaktır. Ben böyle bir örnekte önce mevcut durum verisini sabitlerim, ardından yatırım sonrası hedefi sayısallaştırırım ve aradaki farkı hangi ekipman, süreç veya proje faaliyetiyle kapatacağımızı açıkça yazarım; daha sonra her harcamayı bu hedefle ilişkilendirir, uygun destek aracını eşleştirir ve karar öncesi bir “uygun, şartlı uygun, uygun değil” tablosu hazırlarım. 🔬 Bu yöntem bir bakıma navigasyon gibidir: hedefi söylemek yetmez, hangi yoldan gidileceğini ve yol üzerindeki kısıtları da bilmek gerekir. Sonuçta ekip yalnızca başvuru formunu değil yatırımın iş gerekçesini de sahiplenir ve bu sahiplenme uygulama sırasında revizyonların daha kontrollü yapılmasını sağlar.

Karar tablosu: hangi noktalar birlikte kontrol edilmeli? 📋
Aşağıdaki tabloyu ben pratik bir kontrol ekranı gibi kullanmayı seviyorum, çünkü otomotiv yan sanayi firmaları i̇çin tübi̇tak ar-ge projesi nasıl hazırlanır? konusu üzerinde çalışırken tek bir metriğe bakmak yerine birbiriyle bağlantılı karar alanlarını aynı anda görmek gerekiyor; her satırın karşısına şirketin gerçek verisini, sorumlu kişisini ve son kontrol tarihini yazdığınızda toplantılar daha somut hale gelir ve yorumlar kişisel kanaatten çıkıp ölçülebilir bilgiye dönüşür.
| Kontrol alanı | Neden önemli? | Pratik kontrol |
|---|---|---|
| Teknik problem | Kararın teknik ve mali gerekçesini görünür hale getirir. | Belge, veri, sorumlu kişi ve tarih bilgisi birlikte doğrulanmalı. |
| Yenilik unsuru | Kararın teknik ve mali gerekçesini görünür hale getirir. | Belge, veri, sorumlu kişi ve tarih bilgisi birlikte doğrulanmalı. |
| İş paketleri | Kararın teknik ve mali gerekçesini görünür hale getirir. | Belge, veri, sorumlu kişi ve tarih bilgisi birlikte doğrulanmalı. |
| Ticarileşme | Kararın teknik ve mali gerekçesini görünür hale getirir. | Belge, veri, sorumlu kişi ve tarih bilgisi birlikte doğrulanmalı. |
📌 Bu tablo tamamlandığında yönetim yatırımın veya projenin hangi kısmında bilgi eksikliği bulunduğunu hemen görebilir ve eksikliği başvuru sonrasında değil karar aşamasında kapatabilir.

Destekleri birbirine eklemek yerine stratejik olarak eşleştirmek 🧠
Şirketlerin sık yaptığı hatalardan biri, erişebildiği bütün destek programlarını aynı yatırımın üzerine yığmaya çalışmaktır; oysa daha doğru yaklaşım her programın amacını, uygun harcamasını, finansman etkisini ve mükerrer destek kurallarını ayrı ayrı okuyup birbirini tamamlayan parçaları seçmektir. Bir program makine yatırımının vergi yükünü azaltırken başka bir mekanizma Ar-Ge giderini, ihracat faaliyetini, kapasite finansmanını veya markalaşmayı destekleyebilir; bu araçların aynı strateji içinde yer alması mümkündür fakat her birinin belge izi ve mali etkisi ayrıştırılmalıdır. 🌐 KLN Danışmanlık ile yürütülecek bütünsel bir çalışmada benim önem verdiğim nokta da budur: yatırım teşviki, Ar-Ge, KOSGEB, ihracat, yeşil dönüşüm ve finansman başlıklarını şirketin büyüme planına göre sıralamak, sadece “başvurulabilecek destekler listesi” üretmemek. Böylece yönetim hangi desteğin hangi kararı mümkün kıldığını daha net görür.
Yönetim için ölçülebilir bir karar modeli kurmak 📈
Kararın son aşamasında üç senaryolu bir model çok işe yarar: destek alınmayan baz senaryo, beklenen desteklerin gerçekleştiği ana senaryo ve yatırım takviminin geciktiği stres senaryosu; her senaryoda nakit çıkışı, üretime geçiş tarihi, kapasite kullanımı, brüt katkı, borç servisi ve geri ödeme süresi yeniden hesaplanmalıdır. Bu model yalnızca finans departmanına ait olmamalı, üretim ve satış ekiplerinin varsayımları da aynı dosyada görünmelidir, çünkü kapasite artışı satışa dönüşmüyorsa veya yeni ürünün kabul süreci gecikiyorsa teşvik avantajı tek başına beklenen getiriyi yaratmayabilir. 📉 Ben ayrıca karar sonrasında aylık bir izleme toplantısı yapılmasını ve ilk başvurudaki hedeflerin gerçekleşen verilerle karşılaştırılmasını öneririm; böylece proje dosyası yaşayan bir yönetim aracına dönüşür. Bu disiplin şirketin sonraki yatırımında da büyük avantaj sağlar, çünkü geçmiş projeden öğrenilen veri ve hatalar yeni başvurunun kalitesini yükseltir.
Resmî kaynakları nasıl takip etmeli? 🔗
Bu yazıda kullandığım çerçeveyi güncel tutmak için öncelikle resmi kurumların mevzuat, çağrı ve kılavuz sayfalarını esas almak gerekir; TÜBİTAK 1507 KOBİ Ar-Ge Başlangıç Destek Programı TÜBİTAK 1507 2026 yılı 2. çağrı duyurusu kaynakları başvuru öncesinde mutlaka kontrol edilmelidir ve özellikle 2026 içinde yayımlanan yeni çağrı, genelge veya limit tabloları varsa dosya bunlara göre güncellenmelidir. İnternette çok sayıda özet içerik bulunuyor ancak başvuruya yön veren metin her zaman resmi mevzuat, çağrı dokümanı ve kurum açıklamasıdır; ben üçüncü taraf içerikleri ancak kavramı anlamayı kolaylaştıran ikincil kaynak olarak görürüm. 📚 Ayrıca aynı program içinde bile yatırım türü, sektör, il, firma ölçeği veya proje geçmişine göre sonuç değişebileceği için genel bir örneği doğrudan kendi şirketinize uygulamak yerine somut verilerle teyit etmek gerekir. Bu yaklaşım Google’ın EEAT mantığı açısından da önemlidir, çünkü güvenilir bir içerik yalnızca akıcı anlatım değil doğrulanabilir kaynak, güncel tarih ve uygulamaya dönük deneyim bilgisi taşır.
Sonuç: teşvik dosyasından önce yatırım mantığını kurun 🎯
Otomotiv Yan Sanayi Firmaları İçin TÜBİTAK Ar-Ge Projesi Nasıl Hazırlanır? başlığının tek cümlelik cevabı şirketten şirkete değişebilir, ancak değişmeyen prensip şudur: doğru sonuç için önce yatırımın veya projenin ticari ve teknik mantığını kurmak, sonra uygun mevzuat ve destek aracını bu mantığın üzerine yerleştirmek gerekir. Ben iyi bir danışmanlık çalışmasını, şirket adına form dolduran bir dış kaynak olarak değil yönetimin kararlarını veriye dayalı hale getiren, teknik ekip ile finans ekibi arasında ortak dil kuran ve yatırımın başından tamamlanmasına kadar kayıt disiplinini koruyan bir yol arkadaşlığı olarak görüyorum. 🤝 KLN Danışmanlık bu bakışla değerlendirildiğinde yatırım, Ar-Ge, ihracat, kurumsal gelişim ve finans başlıklarının birbirini desteklediği daha bütünsel bir yapı kurulabilir; böylece teşvik yalnızca maliyet azaltan bir unsur değil şirketin doğru zamanda doğru kapasiteye yatırım yapmasını kolaylaştıran stratejik bir araç haline gelir. En sağlıklı adım, karar vermeden önce mevcut durum verisini çıkarmak, uygunluk ve finansman senaryolarını karşılaştırmak, resmi kaynakları güncellemek ve bütün süreci sorumluları belli bir uygulama takvimine bağlamaktır. ✅